Ring: 61 40 41 41 Skriv: info@greatdanefund.com


Global Value månedsrapport for oktober 2026
Valueaktier leverede stærkt merafkast trods usikkerhed om AI
Porteføljen gav et afkast på 5,17% i oktober, hvilket var væsentlig bedre end benchmark, som gav 0,94%.
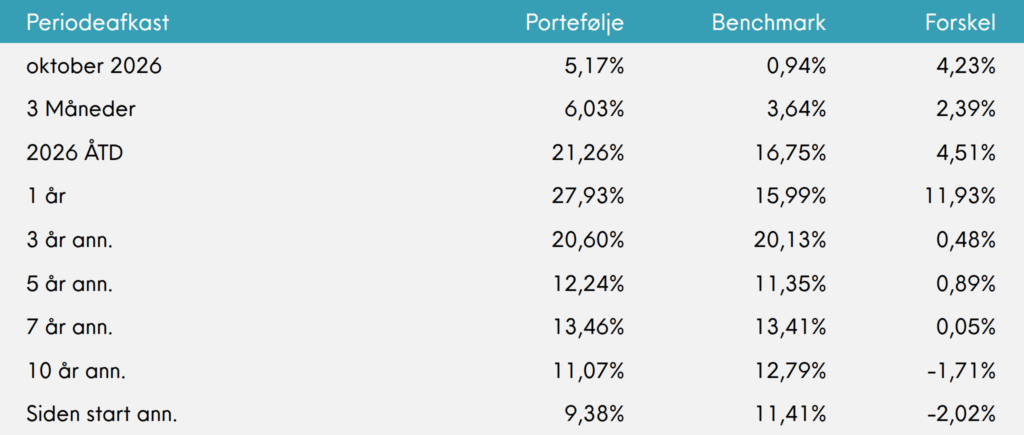
Oktober blev en god måned for valueaktier generelt og for Great Dane Global Value i særdeleshed. Det blev ikke til en gentagelse af rentestigningerne fra september, men der er fortsat ikke udsigt til en hurtig løsning på Iran-konflikten, ligesom houthierne fortsætter deres angreb i det nordlige Yemen og Saudi Arabien, hvilket risikerer at forværre energitransport og -forsyning yderligere.
Energi- og medicinalaktier trak afkastet op
Nu går økonomierne på den nordlige halvkugle ind i vinterperioden med lavere olielagre end normalt, så energikrisen kan – uanset udfaldet af det amerikanske midtvejsvalg – på ingen måde anses for afblæst. Cirka 90% af jordens befolkning bor nord for ækvator, så spidsbelastningerne i energiforbruget falder ikke overraskende fra december til februar. Set i det lys er det bemærkelsesværdigt, at aktiemarkedet har udsigt til et rigtig godt 2026.
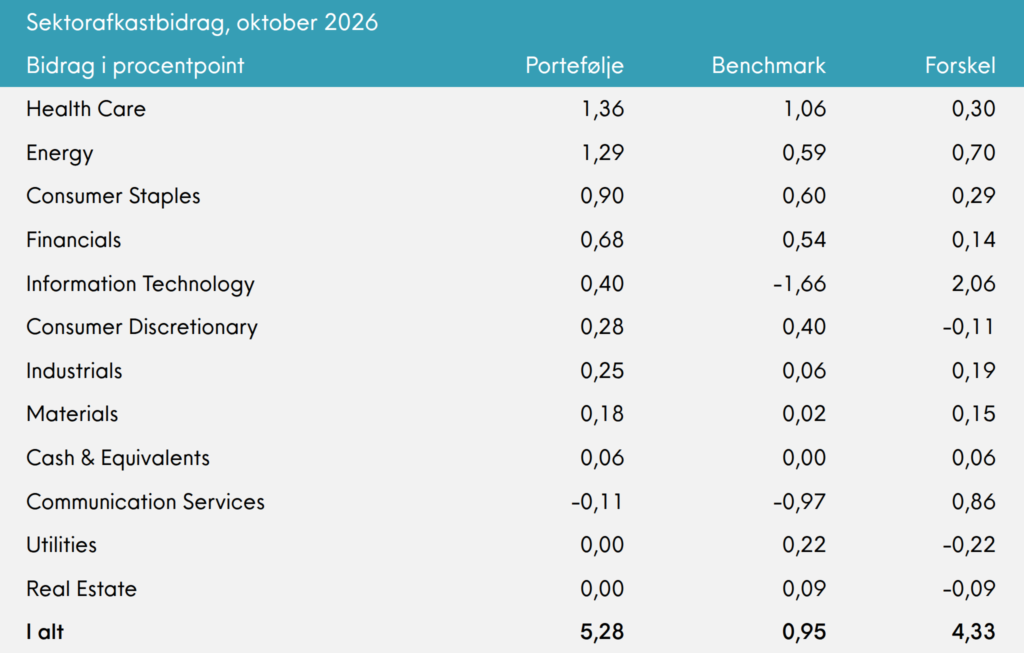
Energiaktierne klarede sig da også rigtig fint i oktober og bidrog med 1,29 % point af porteføljens afkast. Men de blev alligevel overgået af medicinalsektoren, der blev trukket op på 1,35% point i afkastbidrag af især Gilead Sciences, som steg 16,48%.
AI-usikkerhed skabte store forskelle i IT-sektoren
Den største afkastforskel mellem porteføljen og benchmark opstod imidlertid i IT-sektoren, hvor der var ny usikkerhed om, hvorvidt de enorme investeringer i AI kan forsvares. Porteføljens IT-aktier bidrog alligevel med 0,40% i afkast, men det stod i stærk kontrast til benchmark, hvor IT trak ned med 1,66%. Det skyldes især Intel, Alphabet og Nvidia, som faldt med hhv. 44, 17 og 9%.
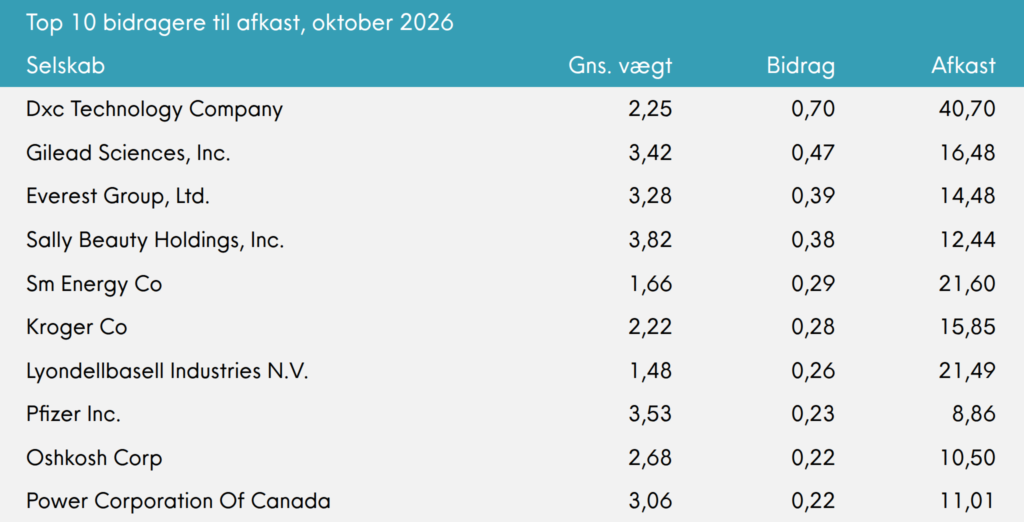
I porteføljen steg vores mindre IT-selskab, DXC Technology, til gengæld med hele 40%. Forklaringen var, at Reuters 20. oktober skrev, at DXC lå i forhandlinger om et frasalg af deres forsikringssoftwaredivision til Eldridge, og at prisskiltet angiveligt skulle lyde på 2,4 mia. USD – mere end den samlede værdi af DXC’s aktier. På et earnings call kort før månedens udgang bekræftede ledelsen de igangværende forhandlinger, så selvom kvartalsregnskabet samlet set var en skuffelse, som resulterede i en nedjustering, blev DXC altså månedens absolutte højdespringer.
Vores nylige genkøb af supermarkedskæden Kroger viste sig også at være heldig timing. Kroger gav 15,85% i måneden, hvilket dog blev overgået af to af porteføljens ”energiaktier”, SM Energy og LyondellBasell. Sidstnævnte er ikke som sådan en energiaktie, men Lyondell har som plastikproducent fordel af, at de konkurrenter, som normalt producerer eller får deres råvarer i Mellemøsten, må skrue ned for produktionen, mens Lyondell har adgang til billig nordamerikansk naturgas i store mængder.
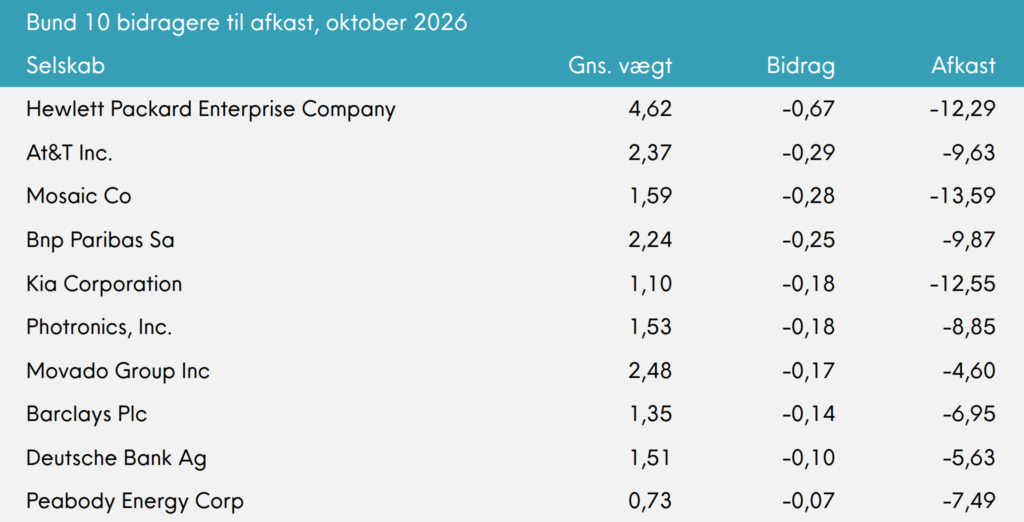
I bunden af afkasttabellen lå Hewlett Packard Enterprises (HPE) og AT&T. Førstnævnte er den aktie i porteføljen med den mest direkte eksponering til AI-eventyret. Derfor gør det også lidt ondt på HPE, når AI-aktierne har en dårlig måned. Men det har så sandelig været godt at have selskabet i porteføljen i den lange periode, hvor AI har drevet aktierne i kraftigt vejret. HPE er uanset et fald på 12,3% i oktober klart den aktie, som har givet det største afkastbidrag til porteføljen i 2026. Den fungerer desuden som et stabiliserende element og er stadig en vigtig position på trods af, at vi allerede to gange i år har taget gevinst.
AT&T faldt med knap 10% og er ligesom de fleste andre selskaber inden for telekommunikation globalt blevet presset af, at SpaceX med Elon Musk i spidsen har planer om at bruge deres Starlink satellitter til at erobre markedet for mobiltelefoni. Det materialiserede sig ved, at SpaceX annoncerede et større opkøb af frekvensspektrum i oktober, og så hjalp det ikke, at AT&T faktisk afleverede et fornuftigt kvartalsregnskab med en opjustering.
Ny investering i Deckers Outdoor – selskabet bag Hoka og UGG
Vi har i oktober investeret i Deckers Outdoor, som er en amerikansk producent af fodtøj. Deckers er primært kendt for de to varemærker Hoka og UGG. Førstnævnte laver løbesko til ekstremsport og terrænløb, som er særligt populære på grund af deres støddæmpende såler. UGG er komfortfodtøj, som mange unge kender for de lidt specielle ruskindsstøvler, der giver associationer til hjemmesko og forekommer mere komfortable end smukke. Deckers udmærker sig ved høje prispunkter, en stærk indtjeningsevne og en stor andel af DTC, direct-to-consumer salg. Ydermere er selskabet økonomisk robust med en stor kontantbeholdning og ingen gæld. Men der er også risikofaktorer. Deckers får sine produkter fremstillet Østen og er dermed underlagt Trump-administrationens luner i forhold til toldsatser på det amerikanske hjemmemarked, hvor væksten i øvrigt er stagneret. Men Deckers har til gengæld stadig vækst internationalt, selvom investorerne var lidt skuffede over, at vækstraten faldt i det seneste kvartal.
Great Dane Fund Advisors A/S
Rådgiver for Investeringsforeningen Great Dane
Øvrige grafikker
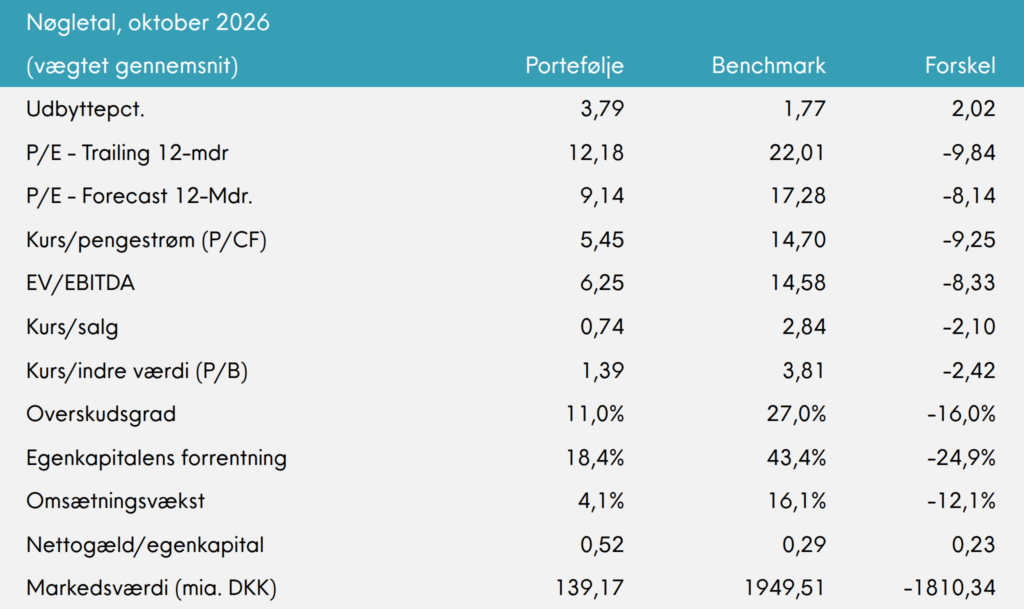
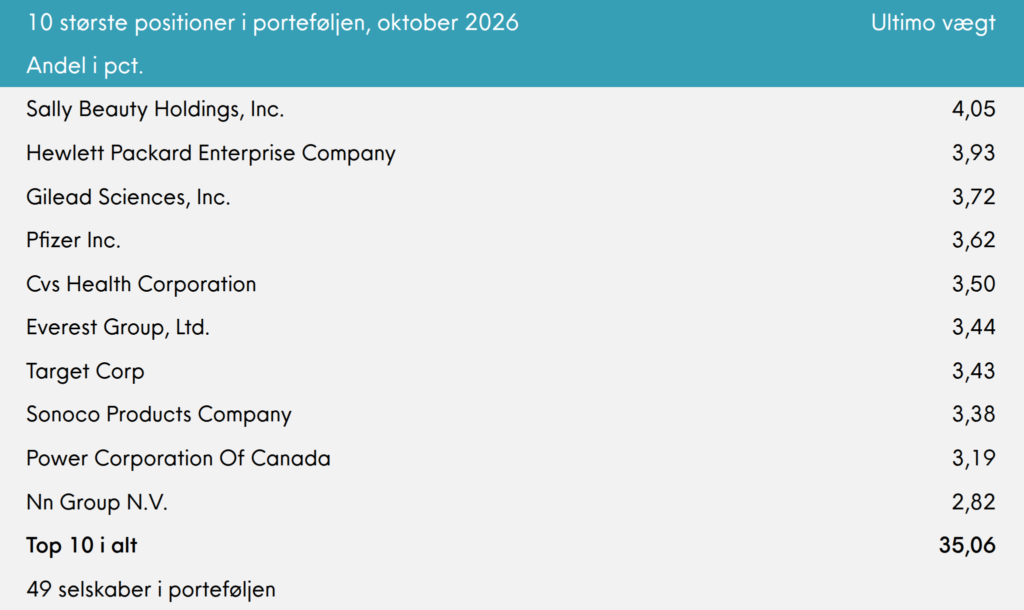
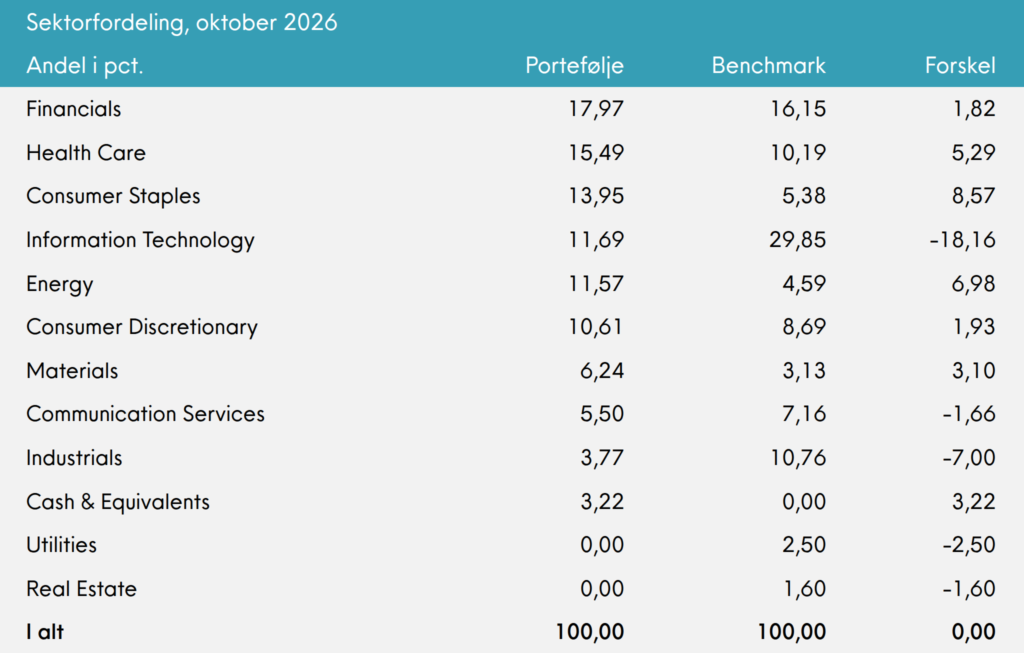
Læs mere om Great Dane Global Value
Læs mere om alle Great Dane fonde