Ring: 61 40 41 41 Skriv: info@greatdanefund.com


Global Value Akkumulerende månedsrapport september 2026
Hent månedsrapporten i det ‘traditionelle’ format: Great Dane Global Value Akkumulerende månedsrapport for september 2026 (PDF).
Teknologisektoren gav plus i negativt marked
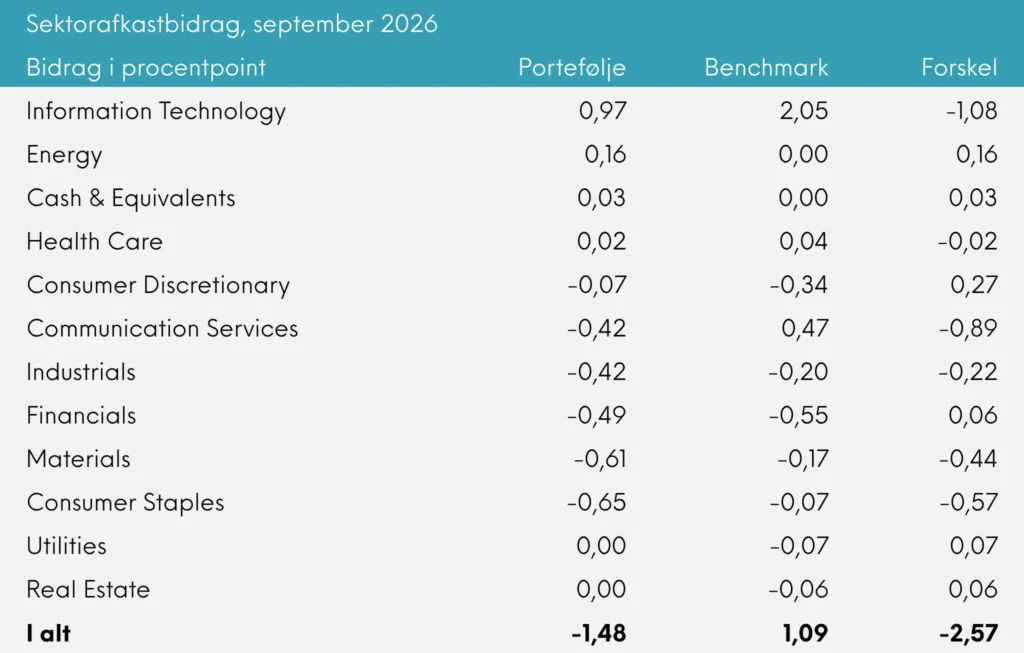
Porteføljen gav et afkast på -1,55% i september, hvilket var væsentlig lavere end benchmark, som gav 1,04%.
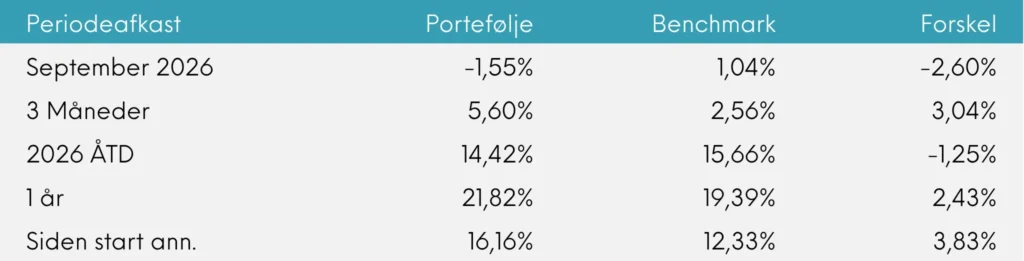
September blev endnu en måned, der stod i teknologiens tegn. IT-sektoren og kommunikation, hvor sidstnævnte domineres af Meta og Alphabet med 66% af sektorens værdi, gav et afkast på 2,5% point til verdensindekset, så et klart flertal af de 1.249 aktier i verdensindekset havde faktisk negativt afkast i måneden. Gennemsnitsafkastet var -2,06% og medianafkastet endte på -2,59%. Var det ikke for en USD-stigning på 2,3% var afkastene blevet endnu lavere.
Med andre ord var det især teknologiselskaber som Meta (+29,7%), AMD (+32,9%) og Intel (+37,4%), der med deres høje vægte i verdensindekset fik markedet til at fremstå positivt. Det er ikke selskaber, vi investerer i, da de ikke opfylder vores grundlæggende valuekriterier. Men indeksudbydere som MSCI har i stigende grad reklassificeret vækstaktier som netop Meta til value de seneste par år, selvom aktierne koster 20-30x indtjeningen.
Renterne fortsatte med at stige i hele verden, og centralbankerne i både USA, Japan og Europa hævede styringsrenterne, da energikrisen har presset inflation op mellem 3 og 4% i de fleste lande. Det er ikke overraskende. Tværtimod har det, som vi har skrevet siden april, været ret forudsigeligt, at energipriserne ville slå igennem i forbrugerpriserne og renterne globalt.
HPE og Hafnia gav største bidrag til afkastet
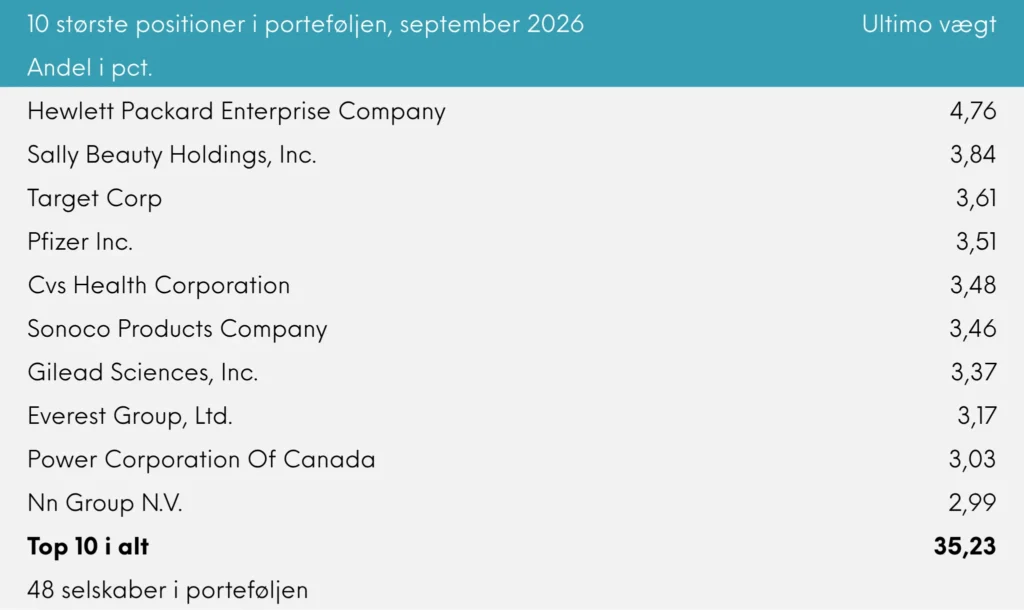
I porteføljen havde Hewlett Packard Enterprise (HPE) endnu en god måned med et afkast på 25,4%. Selskabet afholdt kapitalmarkedsdag, hvor investorerne tog godt imod ledelsens forventninger om højere vækst frem mod 2029, større synergiefeffekter fra opkøbet af Juniper i februar 2025 samt en stor ordre fra cloud computing selskabet Vultr. HPE er et af vores få selskaber med direkte eksponering til AI-eventyret, men det blev først rigtig bemærket af investorerne i indeværende år, hvor aktien foreløbig er steget med 168%.
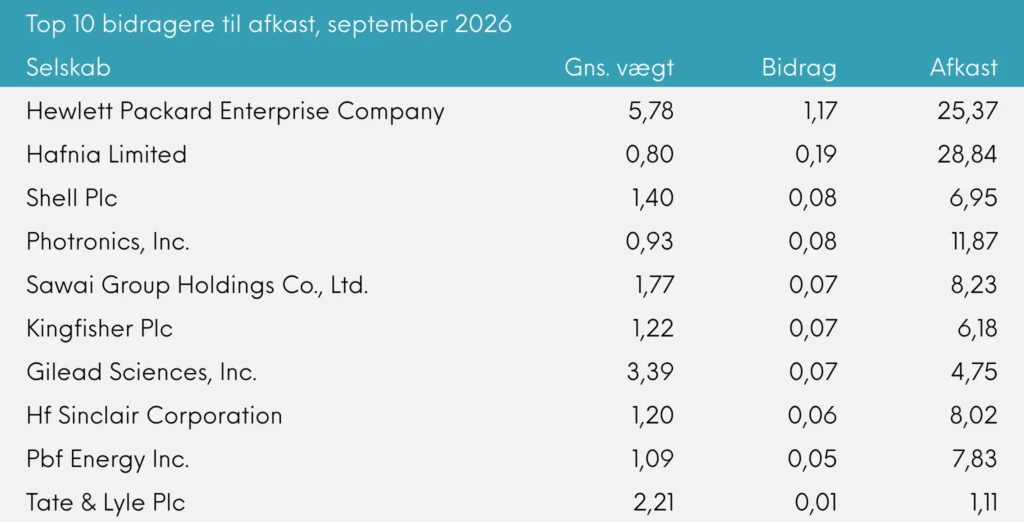
Men også produkttankskibsrederiet Hafnia havde en god måned med et afkast på 28,8%. Selskabet har travlt, da produkttankskibe er en mangelvare, fordi krigen i Iran har tvunget branchen til at sejle andre og meget længere ruter, hvilket lægger beslag på kapacitet, ligesom mange LR2 skibe er gået ’dirty’ (d.v.s. begyndt at sejle med råolie), da raterne er endnu højere på råolie end på raffinerede produkter, hvilket skaber yderligere kapacitetsmangel.
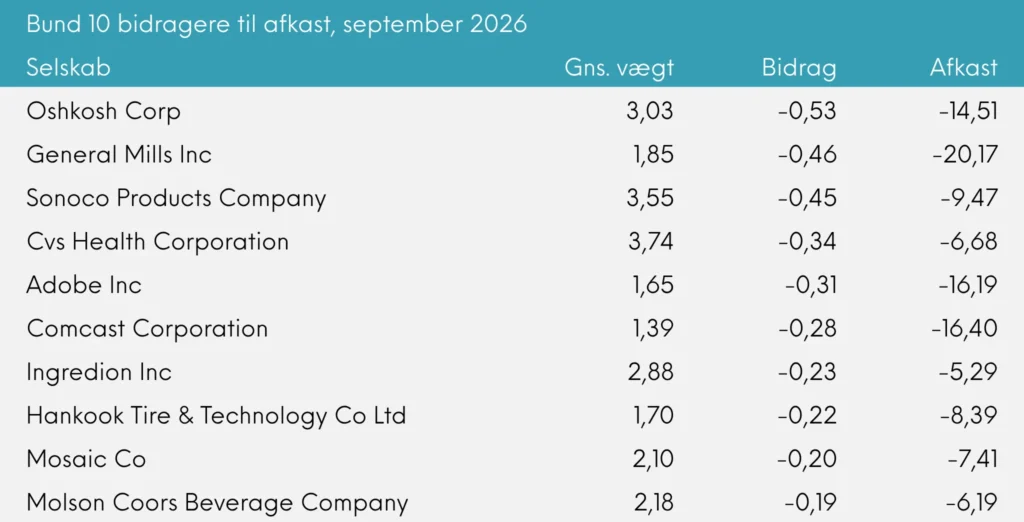
I bunden af afkasttabellen lå Oshkosh og General Mills. Oshkosh aflagde ikke regnskab men tabte yderligere terræn efter en nedjustering af årsforventningerne i august. General Mills afleverede et hæderligt kvartalsregnskab, som overgik analytikernes foventninger. Men hele branchen af brandede fødevareproducenter er påvirket af prispres og reduceret købekraft som følge af højere inflation og renter, hvilket presser både omsætning og indtjening.
Vi har foretaget en enkelt ny investering i porteføljen, den amerikanske supermarkedskæde Kroger, som er en af USA’s største detailhandelsvirksomheder med ca. 2.700 butikker og størst koncentration fra midten til østkysten af USA. Størrelsen svarer nogenlunde til en Føtex eller Kvickly med hovedsageligt dagligvarer. Flertallet af butikker har desuden tankstation og apotek.
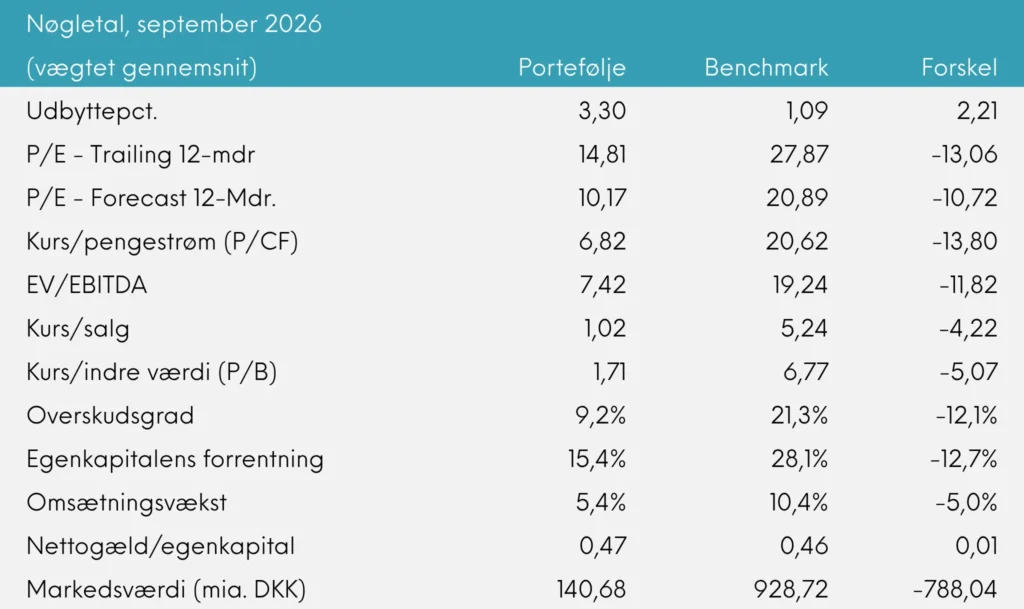
Kroger har 403.000 ansatte og en omsætning på 150 mia. USD. Det er dermed ikke en lilleput – men stadig kun cirka 20% af Walmarts og 50% af CostCos størrelse. Kroger er imidlertid langt mere value. En P/CF på cirka 5,6 og en P/E på 11,5 for indeværende år mod P/CF og P/E på hhv. 20-30 og 30-40 hos Walmart og Costco. Hertil et fornuftigt men ikke prangende udbytteniveau på 2,6%, som dog langt overskygges af store aktietilbagekøb på over 20% af markedsværdien sammenlagt de sidste to år. Så et payout/shareholder yield på cirka 10% i øjeblikket.
Vi kender Kroger særdeles godt, da vi købte selskabet til porteføljen i den udbyttebetalende søsterafdeling tilbage i 2020, hvor dagligvarebutikker – ud over deres generelt defensive karakter – fik solid medvind af, at COVID19 pandemien tvang amerikanerne til at spise mere hjemme. Kroger kunne i de efterfølgende år i overraskende høj grad fastholde den ekstra COVID-omsætning og fortsatte med at øge sin indtjening yderligere, så vi fik et rigtig fint afkast frem mod juni 2025, hvor vi solgte. Nu har vi genkøbt aktien – men på et lavere kursniveau.
Med venlig hilsen
Great Dane Fund Advisors A/S
Rådgiver for Investeringsforeningen Great Dane
Øvrige grafikker
Læs mere om Great Dane Global Value Akk.
Læs mere om alle Great Dane fonde